
Economia 05/12/2025 12:16
Juros altos e cartão de crédito para comer empurram famílias ao vermelho
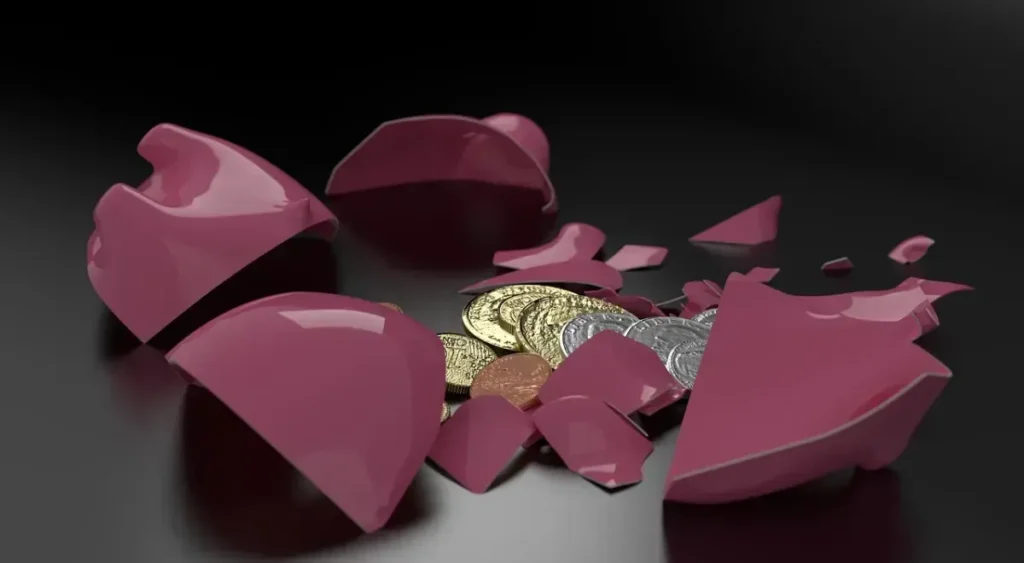
No caixa do supermercado, o cartão é passado com o mesmo frio na barriga de sempre. Não é para parcelar celular, viagem, eletrodoméstico. É para levar arroz, leite, sabonete, remédio.
No extrato, a fatura cresce. No mês seguinte, o limite não acompanha. A conta virou um segundo salário — aquele que não existe no holerite, mas sustenta parte da sobrevivência.
“Mais de 90% das dívidas passam pelo cartão”, explica o pesquisador Flávio Ataliba, do FGV Ibre.
“Ele deixou de financiar sonho e passou a financiar sobrevivência. A facilidade de uso, aliada à falta de educação financeira e aos juros altíssimos do rotativo, transformou o cartão em porta de entrada para um endividamento permanente”, destaca.
Segundo o documento da CNC, apesar da queda pontual na margem, o endividamento permanece elevado e deve seguir pressionando principalmente as famílias de menor renda, especialmente no fim do ano.
“O endividamento deve recuar ainda mais no último mês ano, assim como a inadimplência. Mesmo assim, devemos fechar 2025 com as famílias significativamente mais endividadas (+2,4 p.p.) e mais inadimplentes (+0,5 p.p.) do que no fim do ano passado. A desaceleração da demanda por crédito distensiona inadimplência às vésperas do aquecimento do consumo”, diz o documento.
A queda geral em novembro é real — mas insuficiente para reverter a trajetória e mostra que os mais pobres estão hoje mais endividados do que há um ano.
“A pessoa parcela a compra de alimentos em três vezes. No mês seguinte precisa comprar de novo, mas já entra com a parcela anterior para pagar. Isso encavala. Chega uma hora que o limite estoura. Aí paga só o mínimo e entra no rotativo, com juros acima de 400% ao ano. Quando percebe, está presa num ciclo que não nasceu de luxo, mas de arroz, leite, sobrevivência”, analisa.
Dados mais recentes do BC (Banco Central) mostram que, mesmo após a rodada de renegociações do Desenrola — que funcionou entre 2023 e 2024—, o endividamento voltou a ganhar força e o custo das dívidas bateu recorde histórico.
O comprometimento da renda das famílias chegou a 28,8% em outubro, o maior nível já registrado, enquanto 10,23% do orçamento vai apenas para pagamento de juros.
O programa aliviou a pressão no curto prazo, especialmente para quem renegociou débitos antigos, mas não foi suficiente para impedir a retomada do ciclo da dívida.
A série do BC também mostra que a relação entre o estoque de dívidas e a renda acumulada dos últimos 12 meses subiu para 49,1% em setembro, após registrar 48,95% em agosto e 48,64% em julho, ficando em 49,8% em outubro.
“O problema é estrutural. O Desenrola ajudou, trouxe alívio temporário, especialmente para a primeira faixa de renda. Mas sem política contínua, o problema volta. Na prática, precisaríamos de um Desenrola permanente para impedir o retorno desse endividamento”, destaca.
A pressão financeira não cresce apenas com juros — cresce quando a vida acontece antes do salário. Um emprego perdido. Uma licença médica que interrompe a renda. Um acidente ou doença que afasta do trabalho. Basta um imprevisto e tudo desanda: o cartão vira socorro de curto prazo e, logo depois, prisão de longo prazo.
Dados da CNC mostram isso na prática: 48,5% das famílias inadimplentes já atrasam há mais de 90 dias, e o tempo médio para regularizar dívidas sobe para 7,1 meses. Quem depende de crédito para despesas essenciais tem muito menos margem para reagir aos choques que aparecem no caminho.
É aí que entra um componente silencioso, mas decisivo, na prevenção da inadimplência: seguros ligados ao crédito.
“O seguro prestamista protege o orçamento e o padrão de vida da família. Ele funciona como uma rede de proteção em casos de desemprego ou incapacidade, evitando que uma emergência transforme uma dívida administrável em inadimplência”, explica Ana Flávia Ribeiro, presidente da Comissão de Risco da Fenaprevi (Federação Nacional de Previdência Privada e Vida).
Nas faixas de menor renda, as mesmas que recorrem ao cartão para sobreviver, a proteção financeira ainda é rara. E isso agrava a desigualdade.
“É importante dizer que esse seguro não é só para quem tem carteira assinada. Autônomos e empreendedores também podem contratar. É uma ferramenta poderosa de planejamento — ainda pouco conhecida pela população que mais precisaria dela”, destaca a gestora.
Levantamento da Fenaprevi de setembro de 2025 o seguro prestamista — que quita parcelas de financiamento — representa 49% de todos os prêmios de Seguro de Pessoas do país e 53% dos sinistros pagos no mês analisado.
Ainda que os seguros sejam utilizados menos do que poderiam, os dados mostram avanço, o que pode significar alívio quando não há recursos para pagar contas.
Deu em CNN
Descrição Jornalista
Moraes prova que não tem defesa, diz Portal
15/09/2026 13:27
Marina Elali, Sambinha na Laje e Baile da Amada: veja agenda cultural do fim de semana em Natal
03/09/2026 07:08 209 visualizações
PGR pede anulação de provas que citam Moraes e Daniel Vorcaro
02/09/2026 05:12 208 visualizações
Exclusivo: Moraes e Mendonça batem boca e quase chegam às vias de fato no STF
01/09/2026 16:40 202 visualizações
Datafolha, 1º turno: Lula, 38%; Flávio Bolsonaro, 33%; Cury, 8%; Caiado, 4%; Renan, 3%; Zema, 2%
04/09/2026 06:37 202 visualizações
André Mendonça mapeia votos no STF para abrir investigação contra Alexandre de Moraes
01/09/2026 15:22 195 visualizações
Governo federal limita reajuste de servidores em 2027 com gatilho fiscal
01/09/2026 13:23 182 visualizações
Potigás conclui obras do Polo Gás Sal e região da Costa Branca já conta com oferta de gás canalizado
01/09/2026 05:55 179 visualizações
01/09/2026 06:17 179 visualizações
Quanto você precisa ganhar para estar entre o 1% mais rico do seu estado
01/09/2026 12:00 175 visualizações