
Dinheiro 21/08/2026 09:20
Banco Central endurece regras do Pix e limita transferências em celulares não cadastrados a R$ 200 por operação e R$ 1.000 por dia
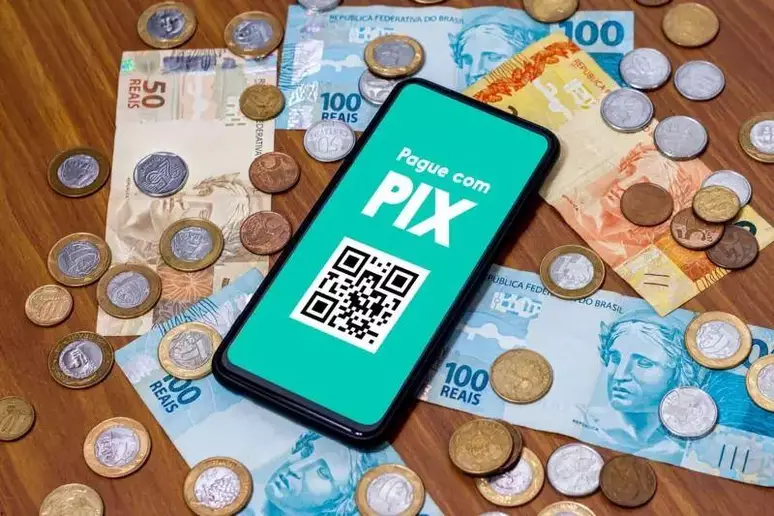
O Pix passou a operar com restrições específicas para transferências realizadas a partir de celulares ou computadores que ainda não estejam cadastrados como dispositivos confiáveis nas instituições financeiras. Nesses aparelhos, cada operação fica limitada a R$ 200, enquanto o total movimentado ao longo do dia não pode ultrapassar R$ 1.000.
As informações foram publicadas pela IstoÉ Dinheiro em 18 de agosto de 2026. As medidas determinadas pelo Banco Central incluem ainda validação obrigatória do dispositivo para operações superiores aos limites, reforço dos mecanismos antifraude e exigências aplicáveis a bancos, cooperativas e fintechs integrados à rede nacional de pagamentos instantâneos.

A restrição atinge dispositivos que ainda não aparecem na relação de aparelhos reconhecidos pelo banco do cliente. Um Pix iniciado a partir desse smartphone ou computador pode ter valor máximo de R$ 200 por transação.
A medida associa parte da segurança da conta ao equipamento utilizado pelo cliente. Mesmo que alguém obtenha credenciais como senha e dados pessoais, a ausência do dispositivo previamente reconhecido cria uma limitação adicional para movimentações financeiras.
O limite não funciona apenas individualmente por operação. Todas as transferências Pix realizadas durante o mesmo dia por um aparelho não cadastrado ficam submetidas a um teto acumulado de R$ 1.000.
A combinação dos dois limites impede que a restrição de R$ 200 seja contornada simplesmente pela realização de diversas transferências consecutivas de pequeno valor acima do teto diário estabelecido.
O cliente que precisar movimentar valores superiores às travas impostas aos aparelhos desconhecidos deverá registrar e validar previamente o dispositivo junto à instituição financeira.
A exigência ganha importância principalmente na troca de celular. Um aparelho recém-adquirido não passa automaticamente a ser tratado como equipamento confiável apenas porque o usuário conseguiu acessar sua conta bancária nele.
O processo de cadastramento pode variar entre as instituições. Entre os mecanismos citados para autorizar um celular novo estão validação por biometria facial, confirmação em um aparelho anteriormente utilizado e leitura de QR Code em caixas eletrônicos.
O procedimento deve ser realizado antes de uma transferência elevada quando o dispositivo ainda não tiver sido reconhecido pelo banco. Depois de validado, o equipamento passa a integrar a estrutura de segurança associada à conta do cliente.
O endurecimento ocorre depois da expansão do Pix como principal meio de pagamento no Brasil, responsável por movimentar trilhões de reais anualmente. A popularização também foi acompanhada pela evolução das abordagens utilizadas em fraudes.
Entre os riscos citados estão engenharia social, roubo de aparelhos e invasões de contas por meio de dispositivos não autorizados. A limitação financeira busca reduzir o potencial de prejuízo enquanto os sistemas de prevenção analisam movimentações consideradas fora do padrão.
As mudanças também alcançam instrumentos utilizados depois da identificação de movimentações suspeitas. Os requisitos relacionados ao Diretório de Contas Transacionais, o DICT, e ao Mecanismo Especial de Devolução, o MED, foram reforçados para acelerar o rastreamento e dificultar a circulação dos recursos por contas utilizadas em golpes.
As instituições devem utilizar marcações cautelares mais rápidas quando houver suspeita de fraude. O objetivo é ampliar a capacidade de identificar contas receptoras envolvidas e agir antes que os valores sejam movimentados novamente.
O mecanismo descrito permite que valores mantidos na conta receptora sejam submetidos a bloqueio cautelar por até 72 horas quando houver suspeita de fraude.
Durante esse período, equipes de segurança podem analisar a movimentação. O procedimento busca aumentar a possibilidade de preservar recursos antes que eles deixem a conta que recebeu a transferência questionada.
As exigências têm cumprimento obrigatório para as instituições participantes da rede de pagamentos instantâneos, incluindo bancos, cooperativas e fintechs.
As instituições também devem implementar os filtros de verificação previstos para impedir movimentações atípicas fora dos limites estabelecidos. A regra descrita determina responsabilidade financeira às instituições que deixarem de aplicar esses controles e permitirem operações irregulares, em relação a eventuais ressarcimentos às vítimas.
Usuários que precisem movimentar valores elevados também podem administrar os limites disponibilizados pelo próprio banco por meio da área de segurança do aplicativo.
Os pedidos para aumentar limites levam de 24 a 48 horas para serem efetivados, conforme a norma mencionada. A espera impede que uma elevação solicitada seja necessariamente liberada de forma imediata após o pedido.
As novas restrições para aparelhos não cadastrados convivem com mecanismos que já atingem determinados pagamentos realizados durante a noite. Os limites reduzidos entre 20h e 6h continuam em vigor.
Transferências de maior porte podem, portanto, encontrar restrições diferentes conforme o dispositivo utilizado, os limites definidos para a conta e o período em que a operação é solicitada.
O cliente que identificar uma fraude deve comunicar a instituição financeira utilizando seus canais oficiais e solicitar o acionamento do Mecanismo Especial de Devolução.
O MED busca permitir a tentativa de bloqueio cautelar dos recursos disponíveis na conta que recebeu a transferência fraudulenta. A existência do mecanismo não é apresentada como garantia automática de recuperação integral do dinheiro, mas como uma ferramenta para tentar interromper a movimentação dos valores.
As regras estabelecem uma separação clara entre aparelhos previamente reconhecidos e dispositivos novos. Sem o cadastramento, o usuário permanece sujeito ao limite de R$ 200 por transferência e R$ 1.000 por dia no Pix.
A liberação para operações superiores depende da validação do equipamento junto ao banco, enquanto DICT, MED e bloqueios cautelares reforçam a camada de rastreamento contra movimentações suspeitas. As exigências são compulsórias para as instituições participantes do sistema.
Na sua opinião, limitar transferências feitas por celulares não cadastrados ajuda a reduzir golpes sem dificultar demais o uso cotidiano do Pix? Deixe sua opinião nos comentários.
Deu em CPG
Descrição Jornalista
Senado terá dois terços pró-impeachment de ministros do STF em 2027
05/10/2026 15:58
Abstenção supera 33 milhões de eleitores e bate recorde desde 1998
05/10/2026 11:02
📊 Pesquisa Datafolha para presidente e governadores de SP, RJ, MG, PE e DF
02/10/2026 05:38 128 visualizações
‘Estamos elaborando mandado de segurança para adiar eleições’, afirma Augusto Cury
02/10/2026 16:26 115 visualizações
Lula diz que discute com BC proibir bancos de dar mais de um cartão de crédito por pessoa
02/10/2026 10:03 98 visualizações
Fachin endurece regras contra brechas que burlam sorteio de relatores em processos
02/10/2026 15:25 92 visualizações
02/10/2026 14:41 91 visualizações
Após 8 anos de disputa, passageiro recebe indenização por mala perdida e o valor chama atenção
03/10/2026 20:31 88 visualizações
Renegociação de dívidas entre idosos cresce 17,9% no RN com pressão nas contas
02/10/2026 19:43 87 visualizações
Ministério dos Transportes prepara licitação para duplicar três novos trechos da BR-304
04/10/2026 04:44 82 visualizações
02/10/2026 13:00 79 visualizações
Mais de 100 profissionais de escolas do Sesc RN conquistam certificação internacional Microsoft
02/10/2026 05:32 78 visualizações