Onda de recuperações judiciais chega a microempresas - Fatorrrh - Ricardo Rosado de Holanda
FatorRRHFatorRRH — por Ricardo Rosado

Economia 14/09/2026 04:37

Onda de recuperações judiciais chega a microempresas

Onda de recuperações judiciais chega a microempresas

A maior parte dos processos está no comércio. No semestre, o avanço nesses trâmites chegou a 18,3% entre as micros e 11,2% nas pequenas contra 8% da taxa geral.

O pano de fundo — como para todas as empresas — passa pela taxa de juros em patamar elevado por muito tempo, encarecendo crédito e mordendo o caixa, com efeito negativo vindo ainda do recuo no consumo, diante do alto endividamento das famílias. Há, porém, dois agravantes, na comparação com as médias e grandes empresas.

O pequeno negócio costuma ser familiar, de gestão pouco profissionalizada e, por isso, menos capacitada para prever, evitar e contornar crises. Além disso, no comércio, falta patrimônio próprio para dar em garantia em acordos com credores.
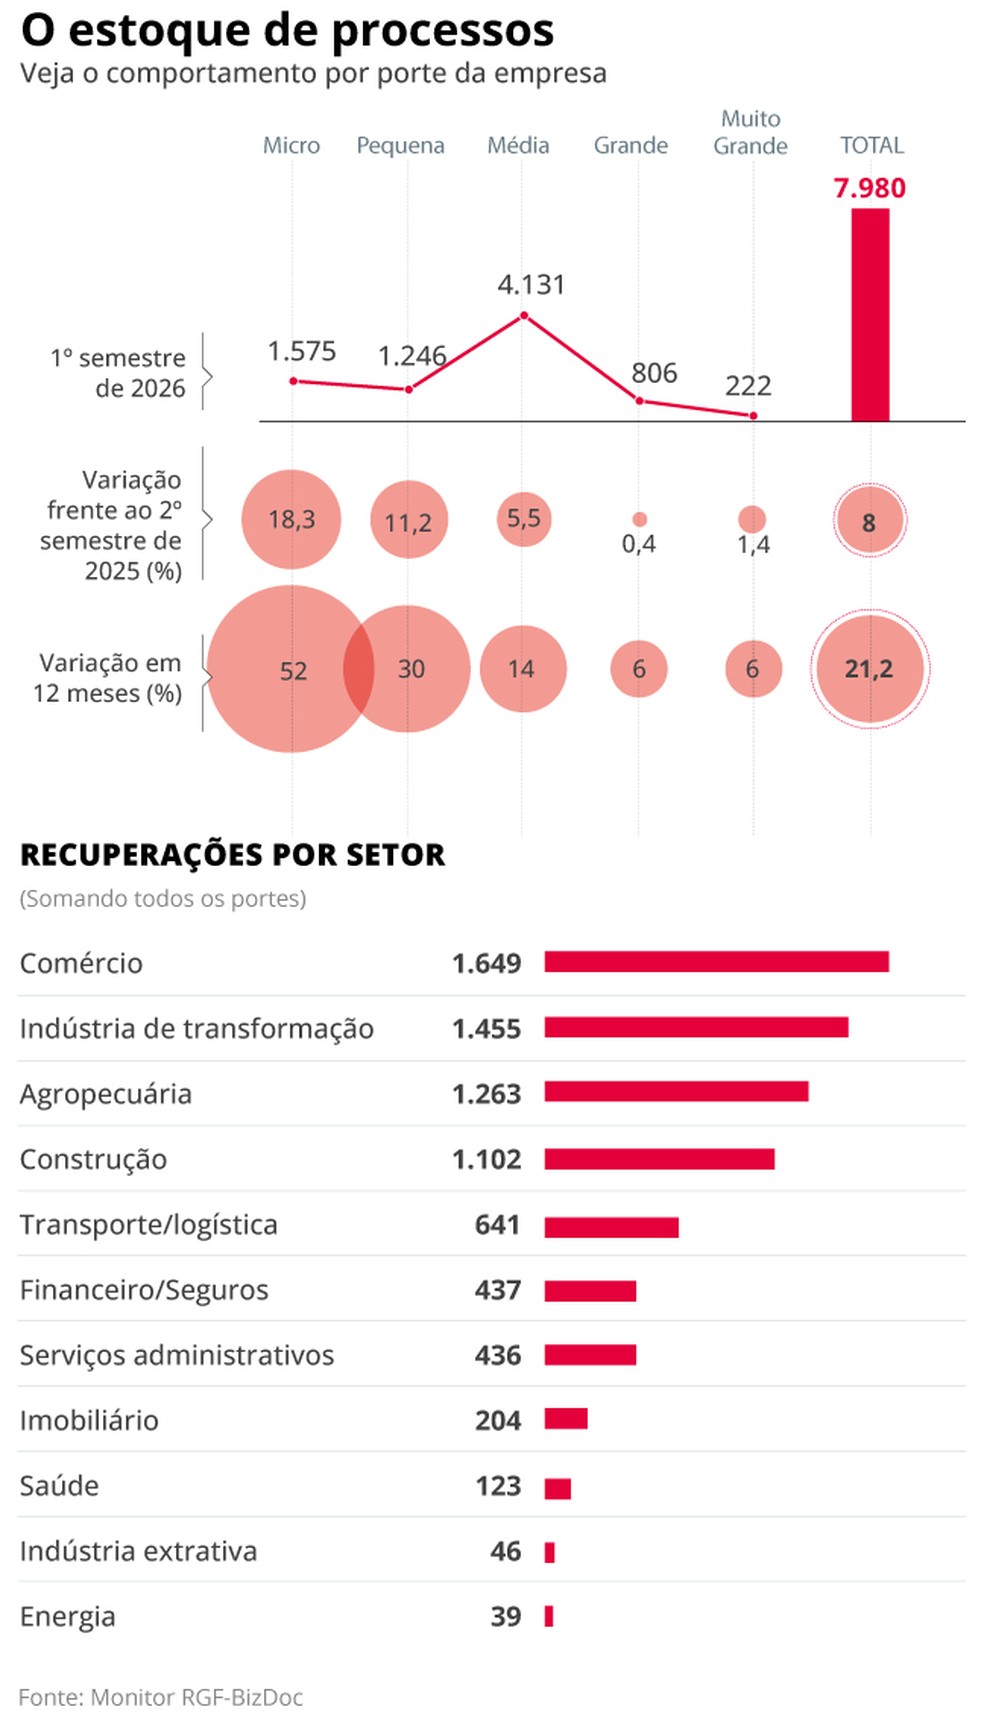
O estoque de processos — Foto: Editoria de Arte

Para esses negócios miúdos, o melhor é estancar os problemas antes de ter de recorrer à recuperação judicial. É que nesses segmentos, as chances do processo resultar em falência são mais altas, alerta Claudio Damasceno, sócio da RGF Associados / BizDoc.
— As pequenas empresas têm um componente emocional grande, o negócio do pai, que contrata o filho, é amigo do fornecedor. E falta especialização em crise. Isso dificulta decisões — destaca ele. — Outra coisa é que as pequenas empresas têm patrimônio menor e a marca não é tão forte. Falta algo a oferecer ao credor, e o plano de reestruturação fica frágil. Por isso, o ideal é nem chegar à recuperação judicial.

Falta patrimônio

A estrutura do comércio, em particular, intensiva em capital de giro e estoque, mas sem patrimônio, dificulta os processos. É diferente do que ocorre no agro, explica, em que mesmo pequenos produtores têm ativos a serem usados em negociações com credores, como maquinário ou parte da propriedade.

Uma das principais dores das MPEs é o custo do crédito. Uma referência nesse sentido é o Pronampe, linha criada pelo governo federal em 2020 para socorrer esses negócios na pandemia.

A principal vantagem é o uso de recursos do Fundo Garantidor de Operações (FGO), em caso de calote do empreendedor. Quando o Pronampe foi lançado, o ajuste era Selic (ao redor de 2% ao ano) mais 1,25%. A taxa é usada para corrigir o saldo devedor. Agora, é Selic (a 14%) mais 6%.

Neste ano, com o Novo Desenrola, o Pronampe teve regras revisadas, com maior prazo de carência, pagamento, limite, além de mais recursos via FGO.

A mudança vigorou entre maio e agosto, quando a média mensal dos empréstimos saltou para mais de R$ 9 bilhões, contra R$ 2 bilhões a R$ 3 bilhões, antes da medida provisória.

Entre maio e julho, a inadimplência no programa recuou de 9,9% para 7,5%. A previsão é que, com a volta do regramento antigo, essa taxa volte a subir, alerta relatório do UBS BB. Também o BNDES registrou recorde de R$ 108,2 bilhões em crédito a micro, pequenas e médias empresas no primeiro semestre.

O presidente do Sebrae, Rodrigo Soares, alerta que não basta emprestar dinheiro aos pequenos empresários, mas ter crédito assistido:

— O crédito é uma ferramenta poderosa, mas precisa vir acompanhado de educação financeira e de um olhar de longo prazo. O Desenrola Empresas veio para corrigir essa distorção, permitindo alongar prazos, reduzir o custo efetivo e substituir dívida cara por dívida barata.

Mas, segundo Soares, é uma medida emergencial e o que vai determinar a sustentabilidade do negócio depois disso é o que o empreendedor fizer nesse período de fôlego.

— Se ele usar esse tempo para reorganizar o negócio, profissionalizar a gestão, diversificar receitas, a chance de voltar a ter problemas é menor.

Ele lembra que, em micro e pequenas empresas e no MEI, questões simples, às vezes, passam despercebidas, como a importância de separar o dinheiro pessoal do empreendedor dos recursos do negócio.

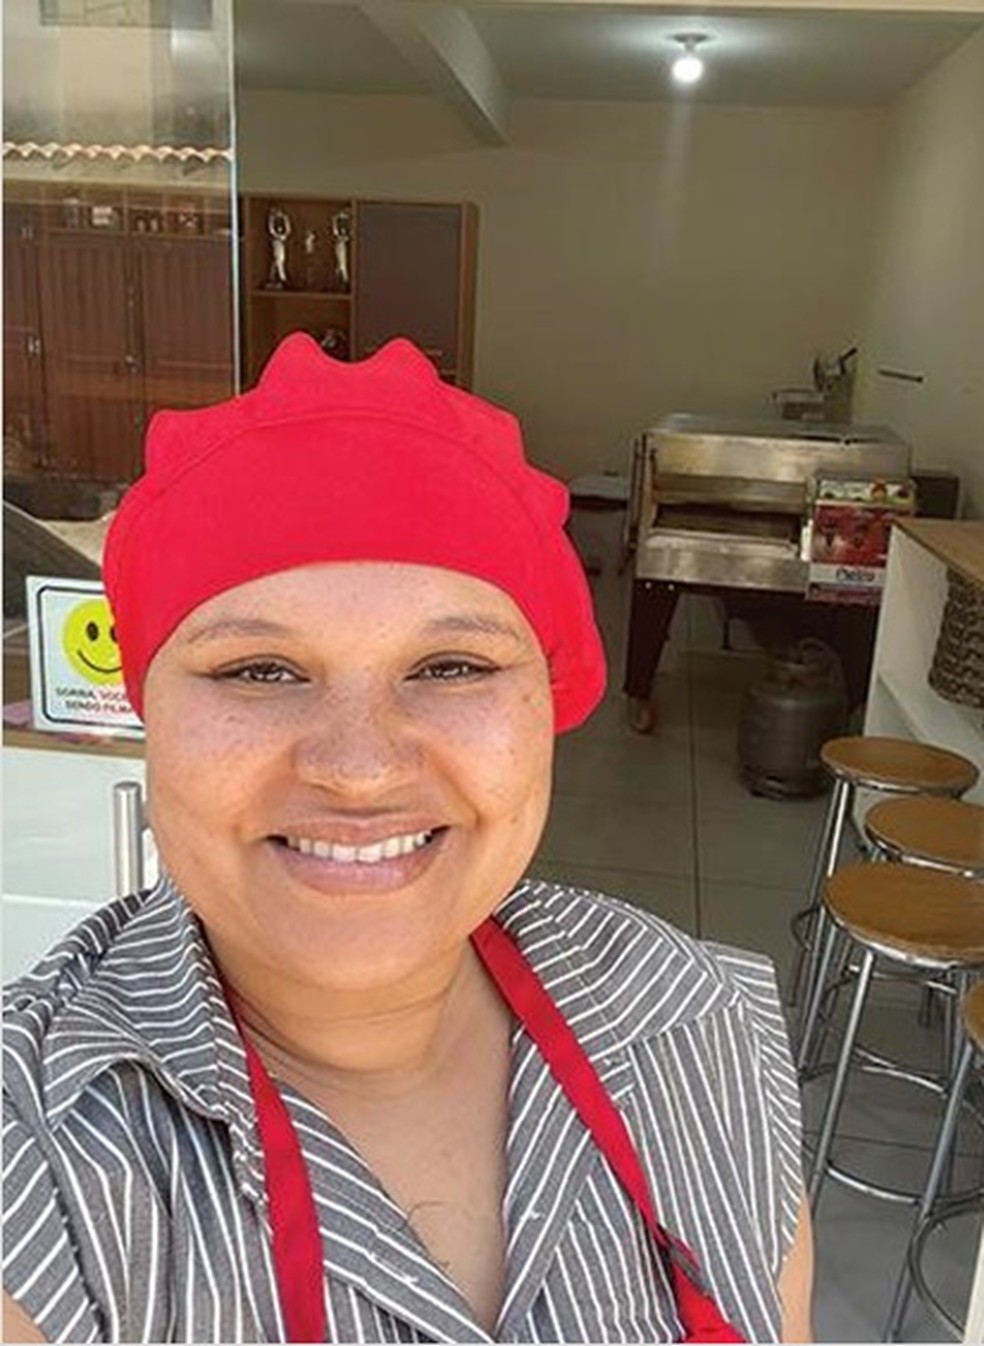
É aprendizado recente da empresária Maria Margarida Santos, dona de uma pizzaria em Diamantina, por exemplo. Em reestruturação há um ano e sem recorrer à recuperação judicial, o negócio voltou ao azul.

Do outro lado do balcão, o desafio persiste. O endividamento das famílias chegou ao patamar recorde de 82%. Pesa ainda, avalia Fabio Bentes, economista-chefe da Confederação Nacional do Comércio (CNC), o fato de o brasileiro estar consumindo cada vez mais serviços, em detrimento de bens, o que reduz ganhos do varejo. Para ele, o fim da “taxa das blusinhas” vai acelerar esse efeito:

— Isso explica por que o comércio mostra uma deficiência crônica de crescer mais de 2% ao ano. Até junho, a alta foi de 1,6%. E o ciclo de juros afetou a média do capital de giro, que é o oxigênio desse setor. O pequeno varejo tem uma capacidade de gestão de cenários apertados reduzida. Na crise, o sócio tem de oferecer o próprio carro em garantia.

Os micro e pequenos negócios representam 89% do comércio, gerando 27% da receita e empregando mais da metade dos trabalhadores formais, frisa Bentes. Com isso, a capacidade de os problemas nesse segmento contaminarem a economia é grande.

Processo simplificado

Vinícius Mendes, sócio do Volk & Giffoni Ferreira Advogados, explica que a lei prevê uma estrutura simplificada para recuperação judicial de micro e pequenas empresas:

— Permite parcelamento (da dívida) em até 36 parcelas, com incidência da Selic e possibilidade de proposta de abatimento, sendo que a primeira parcela pode vencer em até 180 dias a partir da distribuição do pedido (à Justiça). Também não há convocação de assembleia geral de credores para deliberar sobre o plano.

Simone Santolin, especialista em gestão financeira, destaca que, na recuperação judicial, é preciso verificar a capacidade de geração de caixa, o tamanho e o perfil das dívidas e se há perspectiva concreta de reorganização do negócio:

— Nessas empresas, a análise é mais sensível pois há menos reservas, menor acesso a capital e, muitas vezes, dependência grande do proprietário.

Ela diz que há alternativas à recuperação judicial, como negociação direta com credores, reestruturação das dívidas e busca de crédito adequado à capacidade de pagamento. E recomenda atenção aos sinais anteriores à crise, como dificuldade de pagar fornecedores, impostos ou folha e uso recorrente de limite bancário.

Olho no custo

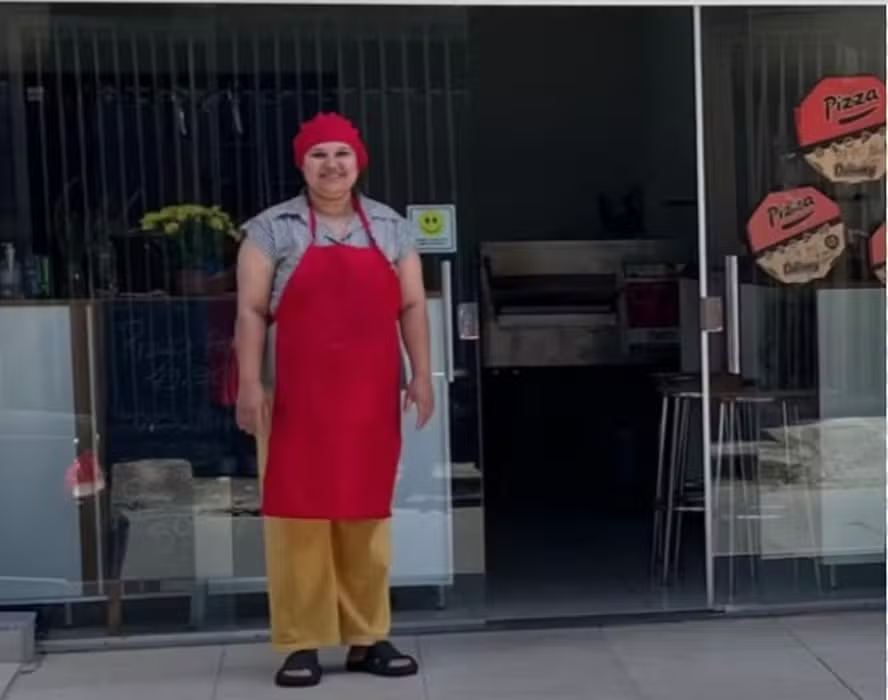
Maria Margarida: Lucro de volta — Foto: Arquivo pessoal

Maria Margarida Santos, dona de uma pizzaria em Diamantina (MG) há quase seis anos, começou a ter dificuldades ao contratar um empréstimo para comprar equipamentos. Os recebíveis do negócio foram a garantia. No mês seguinte, o banco começou a reter o dinheiro da empresa, deixando pouco para os demais custos. Maria Margarida chegou a perder fornecedores:

— Cheguei a pensar em fechar as portas quando não conseguia pagar os funcionários e perdi fornecedores.

Ao procurar uma consultoria para reestruturar a empresa, ela descobriu uma multa de R$ 270 mil aplicada pela Receita Federal, após cair na malha fina por um erro cometido por um contador.

Apesar de ter migrado do MEI para o Simples Nacional, o desenquadramento havia ocorrido meses antes, o que gerou tributos do período. Ela chegou a cogitar a recuperação judicial, mas optou pela reestruturação devido aos custos.

No último ano, renegociou dívidas, quitou pendências e agora aguarda o momento certo para negociar com a Receita. O objetivo é ter uma reserva de R$ 60 mil:

— Passei a separar as contas pessoais das contas da empresa. Aprendi a gerir o negócio. Corrigimos os preços, porque estávamos tendo prejuízo, e agora estou tendo um lucro na casa dos 22%.

Ajuste e reestruturação

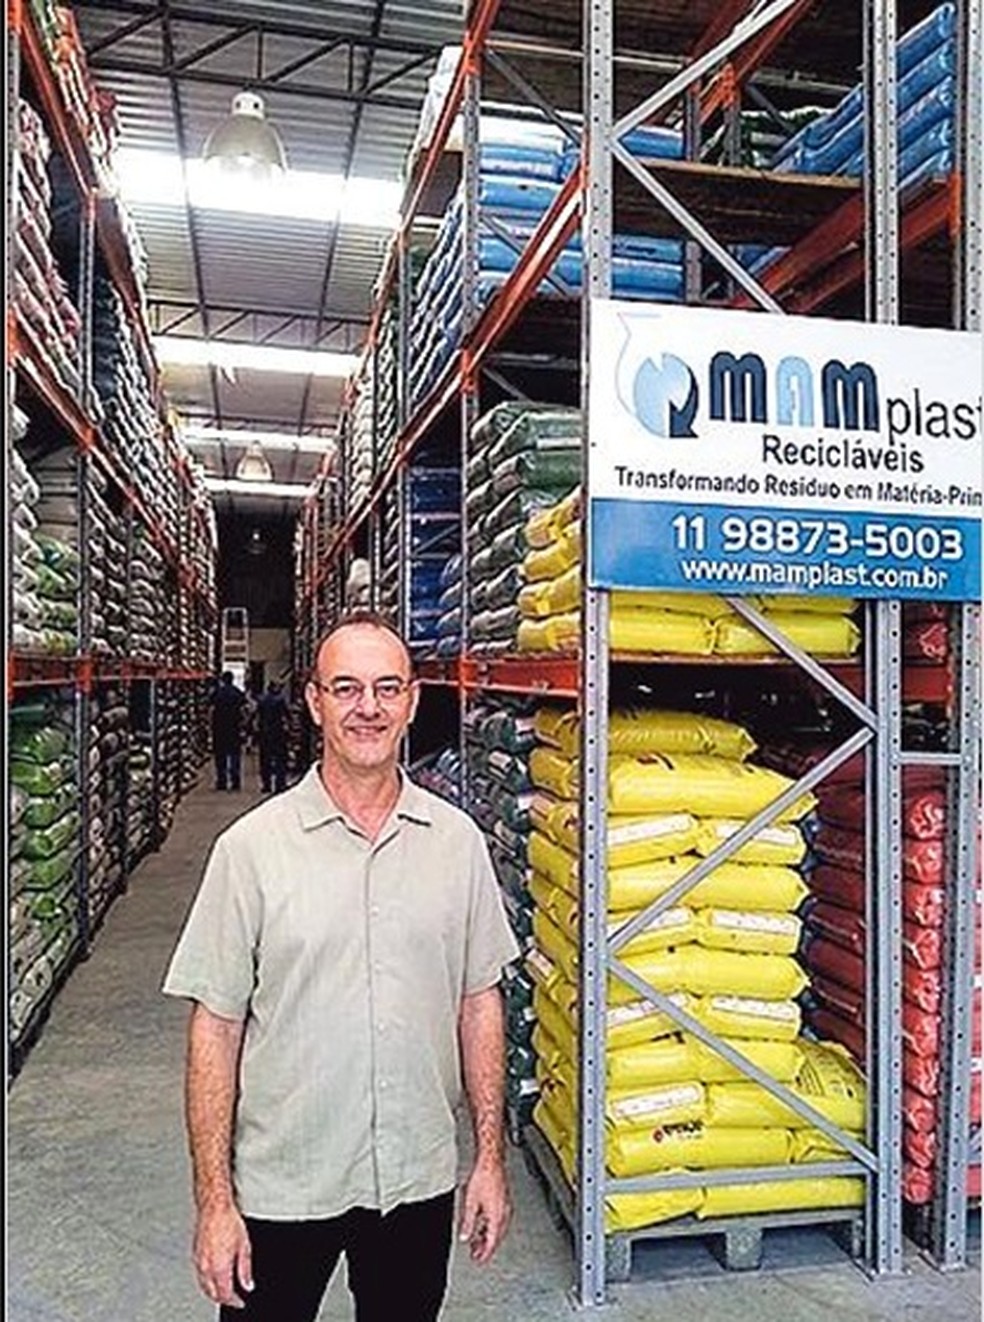
Quintino está mais preparado — Foto: Arquivo pessoal

A MAMplast Recicláveis passou por um processo de reestruturação após o empresário Alcyr Quintino perceber, em 2019, que a empresa, que tem 21 anos no mercado, caminhava para o vermelho. A mudança envolveu a divisão da organização em departamentos e a criação de processos e indicadores para melhorar a gestão do negócio.

Pouco depois, veio a pandemia. Apesar de ter recorrido a crédito para se manter, a MAMplast conseguiu continuar operando.

— Essa organização nos deu uma vantagem para encarar a pandemia. Quando veio a Covid-19, a gente cortou custos, priorizando a saúde financeira da empresa — diz Quintino, que afirma ter aumentado o faturamento com a reabertura da economia.

O cenário, porém, mudou nos últimos anos. A MAMplast enfrenta queda do consumo e inadimplência de clientes. Quintino afirma que o planejamento ajuda a empresa a se adaptar às adversidades. Entre as mudanças está a negociação com fornecedores: hoje a empresa prioriza o parcelamento. Como parte do ajuste, reduziu o número de funcionários de 65 para 44 e o de galpões, de cinco para três:

— Eu defino que (a situação) está pior, mas estou mais estruturado, e é por isso que estou vivo. Hoje mesmo tive a notícia de que mais dois clientes fecharam.

Foco no cliente

Laureni e Laura: 'Se não tiver plano comercial, não consegue vender, gerar receita' — Foto: Divulgação
Laureni e Laura: ‘Se não tiver plano comercial, não consegue vender, gerar receita’ — Foto: Divulgação

O Grupo Florencio, especializado em Saúde e Segurança do Trabalho, enfrentou dificuldades após perder seu principal cliente, uma rede de postos de gasolina. A situação deixou visíveis os problemas de gestão, com reflexos no posicionamento da empresa e na destinação dos recursos.

Para organizar a empresa, as sócias Laureni e Laura Florencio, mãe e filha, decidiram mapear as dívidas e procurar o Sebrae para estruturar melhor o negócio que existe há 13 anos. Um dos objetivos era também aumentar a visibilidade da empresa, atrair novos clientes e, consequentemente, gerar mais receita.

Com as mudanças, o faturamento, que havia caído de R$ 15 mil para R$ 3 mil mensais após a perda do principal cliente, hoje está em torno de R$ 40 mil. Segundo Laura, somente neste ano, cerca de 300 clientes já passaram pela empresa.

— Eu acho que a maior dificuldade que a gente (pequenos empreendedores) enfrenta é saber se mostrar para o cliente. Acho que esse é o grande desafio: lidar com pessoas. Temos que nos reinventar. Porque, muitas vezes, ser tecnicamente bom não basta. E isso impacta nas finanças, porque, se não tiver um plano comercial bacana, não consegue vender e não gera receita para a empresa — diz Laura.

Deu em O Globo

Ricardo Rosado de Holanda


Descrição Jornalista