Energia. 28/10/2026 20:31
Após boom da energia solar, uma das maiores geradoras do setor entra em recuperação com R$ 4,56 bilhões em dívidas e fundos compram usinas em meio à crise
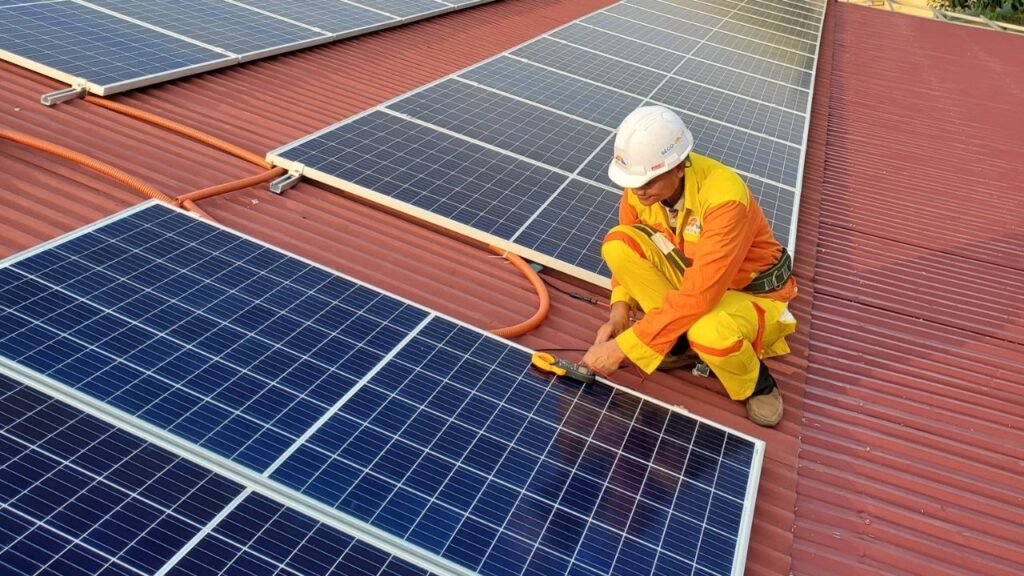
Depois de anos de expansão acelerada da energia solar distribuída no Brasil, parte do mercado começa a atravessar uma fase de consolidação.
Uma das maiores geradoras do segmento, o Grupo Pontal-Thopen, entrou em recuperação judicial com passivo informado de R$ 4,56 bilhões, enquanto fundos e grupos de energia ampliam a compra de usinas já prontas em meio às dificuldades financeiras enfrentadas por alguns proprietários.
Segundo o Capital Reset, o movimento ganhou força à medida que empresas endividadas passaram a colocar ativos no mercado e investidores com capital disponível perceberam que, em determinados casos, adquirir uma usina operacional se tornou mais atraente do que desenvolver um projeto do zero.
A crise da Pontal-Thopen tornou-se um dos casos mais visíveis desse processo. O grupo pediu a conversão de uma tutela cautelar em recuperação judicial em 7 de agosto de 2026, e a Justiça do Rio de Janeiro deferiu o processamento do pedido em 19 de agosto.
A companhia atua no mercado livre, em serviços de gestão de energia e, principalmente, em micro e minigeração distribuída por assinatura.
Os R$ 4,56 bilhões informados no processo exigem uma leitura mais detalhada.
De acordo com documentos judiciais citados pela MegaWhat, cerca de R$ 2,29 bilhões correspondem a créditos com direito a voto na recuperação, enquanto aproximadamente R$ 2,27 bilhões são obrigações entre empresas do próprio Grupo Pontal-Thopen.
Isso significa que o passivo total não representa integralmente dívida com bancos, fornecedores e outros credores externos.
A própria companhia atribuiu o problema de liquidez a uma combinação de fatores, entre eles o descasamento entre os vencimentos dos financiamentos usados para construir as usinas e o momento em que esses ativos começaram a gerar receita.
Também pesaram o custo elevado do crédito e atrasos de distribuidoras na conexão de projetos já concluídos.
Em alguns casos, segundo a empresa, parcelas dos empréstimos começaram a vencer antes que as usinas entrassem em operação comercial. Outras estruturas já estavam prontas, mas aguardavam conexão à rede, adiando a entrada do caixa previsto para pagar os financiamentos.
O caso envolve ainda uma disputa societária.
A Thopen surgiu em março de 2025, depois que a Pontal Energy, controlada pela gestora Denham Capital, adquiriu a RZK Energia. Os antigos controladores permaneceram como acionistas minoritários e contestaram aspectos da recuperação judicial, enquanto a Pontal abriu uma arbitragem relacionada à aquisição.
As versões sobre responsabilidades pela situação financeira permanecem divergentes.
Antes da deterioração do caixa, os planos de expansão eram expressivos. A companhia chegou a divulgar 700 MWp de capacidade instalada, 204 ativos de geração e aproximadamente 300 mil unidades consumidoras sob gestão, além de investimentos bilionários para ampliar seu portfólio.

A trajetória da Pontal-Thopen acompanhava um setor que cresceu rapidamente em todo o país.
Dados da Empresa de Pesquisa Energética mostram que a micro e minigeração distribuída produziu 54,5 TWh em 2025, alta de 28,9% sobre o ano anterior. A energia solar respondeu por 97,5% desse volume.
Já dados da Agência Nacional de Energia Elétrica compilados em outubro de 2026 apontavam cerca de 54,1 GW de geração distribuída em operação, dos quais aproximadamente 53,8 GW eram solares.
Parte dessa expansão foi estimulada pelas regras do marco legal da geração distribuída.
A Lei nº 14.300, sancionada em janeiro de 2022, estabeleceu uma transição na cobrança pelo uso da rede e preservou condições anteriores para determinados projetos que solicitaram conexão dentro do prazo legal.
Esse calendário desencadeou uma corrida para registrar e implantar empreendimentos antes das mudanças regulatórias. Ao mesmo tempo, a queda internacional dos preços dos painéis solares reduziu o investimento necessário para novos projetos.
Segundo o Capital Reset, essa combinação atraiu capital e novos empreendedores, mas também levou a capacidade instalada a crescer mais rapidamente do que a formação de uma base de clientes em algumas regiões.
A pressão é especialmente relevante na chamada geração distribuída compartilhada ou por assinatura.
Nesse modelo, uma usina injeta energia na rede da distribuidora e os créditos são destinados aos consumidores participantes, que recebem descontos na conta de luz.
Para que a operação funcione como planejado, a usina precisa estar conectada, produzir dentro das expectativas e manter clientes suficientes para absorver os créditos gerados.
Atrasos, rotatividade de consumidores, inadimplência e descontos agressivos podem reduzir a receita em relação ao que foi considerado inicialmente nos financiamentos.
Com a concorrência maior, empresas passaram a oferecer condições mais agressivas para conquistar clientes. Em alguns casos, isso aprofundou o descompasso entre a receita efetiva e as premissas financeiras usadas durante o período de expansão.
Esse ajuste abriu espaço para investidores com estrutura financeira mais robusta.
Segundo o Capital Reset, a Vinci Compass adquiriu 50% da Faro Energy, empresa de geração distribuída com cerca de 150 MW em operação, e firmou um acordo que permite elevar sua participação para 70%.

A estratégia prevê tanto o desenvolvimento de novos projetos quanto a aquisição de usinas existentes.
A Suno Asset também aumentou a exposição ao segmento. O fundo imobiliário SNEL11 começou sua trajetória investindo no desenvolvimento de projetos, mas passou a priorizar ativos prontos à medida que a relação entre preço e risco mudou.
De acordo com Vitor Duarte, diretor de investimentos da Suno Asset ouvido pelo Capital Reset, desde o primeiro trimestre de 2025 a compra de unidades operacionais passou a ser economicamente mais interessante em vários casos.
O executivo afirmou que o fundo tem adquirido ativos de empresas endividadas, proprietários que querem sair da posição de acionistas e companhias para as quais geração distribuída deixou de ser atividade central.
Em setembro de 2026, o SNEL11 formalizou a aquisição de 28 novos empreendimentos solares por aproximadamente R$ 565 milhões, operação que elevaria a capacidade instalada do portfólio para cerca de 194,8 MW.
O fundo também concluiu uma emissão de cotas com captação próxima de R$ 1 bilhão, com estratégia de ampliar a carteira de ativos operacionais e buscar capacidade próxima de 400 MWp.
Esse comportamento mostra uma mudança importante no mercado: em vez de assumir todo o risco de desenvolvimento, construção e conexão de uma nova usina, alguns investidores passaram a preferir projetos já construídos e capazes de gerar receita.
A reestruturação da Pontal-Thopen já produz transferência de ativos, embora nem sempre por meio de compras convencionais.
Em setembro, o Conselho Administrativo de Defesa Econômica aprovou a consolidação, pelo BTG Pactual, de 100% das ações de três sociedades de propósito específico da Thopen dedicadas à geração solar distribuída.
Os ativos ficam em Linhares, no Espírito Santo, e Teresina, no Piauí.
Nesse caso, a operação decorre da execução de garantias vinculadas a cartas de fiança emitidas pelo banco, e não de uma aquisição tradicional negociada no mercado.
A distinção ajuda a mostrar que a reorganização do setor envolve tanto compras voluntárias quanto ativos transferidos em consequência de estruturas de financiamento.
Outro caso envolve a Matrix Energia. Depois de uma transação com a Thopen não ser concluída integralmente, a companhia iniciou negociação para vender cinco usinas solares, que somam 20 MW, à Energisa.
Segundo a MegaWhat, os parques estavam entre os ativos originalmente incluídos em um acordo maior com a Thopen.
O quadro não significa que a geração solar distribuída como um todo tenha deixado de crescer ou perdido viabilidade.
A fonte continua representando quase toda a micro e minigeração distribuída brasileira e mantém uma base ampla de consumidores.
O que mudou foi a condição financeira de determinados modelos construídos durante o período de expansão acelerada.
Empresas muito alavancadas, projetos que demoraram a ser conectados e operações dependentes de aquisição rápida de clientes ficaram mais expostos quando os juros permaneceram elevados e a competição aumentou.
Ao mesmo tempo, usinas já construídas, conectadas e enquadradas em condições regulatórias anteriores ganharam atratividade para investidores capazes de comprá-las sem assumir os mesmos riscos enfrentados pelos proprietários originais durante o desenvolvimento.
Com isso, o mercado brasileiro de geração distribuída entra em uma fase em que reestruturações, venda de ativos e consolidação de portfólios passam a conviver com a continuidade da expansão da energia solar no país.
Deu em CPG
Descrição Jornalista
Mulheres negras morrem quase 4 vezes mais de câncer de mama
28/10/2026 18:16
‘Estamos elaborando mandado de segurança para adiar eleições’, afirma Augusto Cury
02/10/2026 16:26 381 visualizações
Ministério dos Transportes prepara licitação para duplicar três novos trechos da BR-304
04/10/2026 04:44 352 visualizações
📊 Pesquisa Datafolha para presidente e governadores de SP, RJ, MG, PE e DF
02/10/2026 05:38 336 visualizações
Allyson Bezerra (União) diz que vai ‘juntar as forças’ após avançar ao 2º turno no RN
05/10/2026 05:12 296 visualizações
10/10/2026 04:54 263 visualizações
📊 Quaest divulga pesquisa presidencial do 2º turno
15/10/2026 05:02 243 visualizações
‘Cala a boca, Janja’, diz mãe de Nikolas, ‘mexeu com o piá errado’ de 3,1 milhões de votos
05/10/2026 06:52 227 visualizações
Sai a pesquisa para o segundo turno; veja quem ganha a eleição presidencial de 2026
06/10/2026 05:10 214 visualizações
1º turno das Eleições: Lula ganha em 165 cidades do RN e Flávio Bolsonaro em duas
07/10/2026 04:38 201 visualizações
Flávio e Lula iniciam 2º turno atrás do espólio de Cury, Renan e Caiado
05/10/2026 06:22 200 visualizações